Fast close, continuous close et maintenant « 0-day closing ». Derrière ces concepts, l’ambition est de disposer de comptes fiables toujours plus tôt, voire en temps réel, tout en réduisant le pic d’activité qui accompagne chaque fin de période.
Dans la réalité, les premiers jours du mois sont consacrés aux rapprochements, aux écritures d’ajustement, à la recherche de justificatifs et aux échanges avec les opérationnels. L’IA peut accélérer ces travaux mais surtout changer le moment où ils sont effectués. Plus une entreprise parvient à fiabiliser ses données et à effectuer ses contrôles au fil de l’eau, moins elle risque de découvrir de mauvaises surprises en fin de mois.
Automatiser ce qui peut l’être
Une clôture comptable repose schématiquement sur deux grandes étapes.
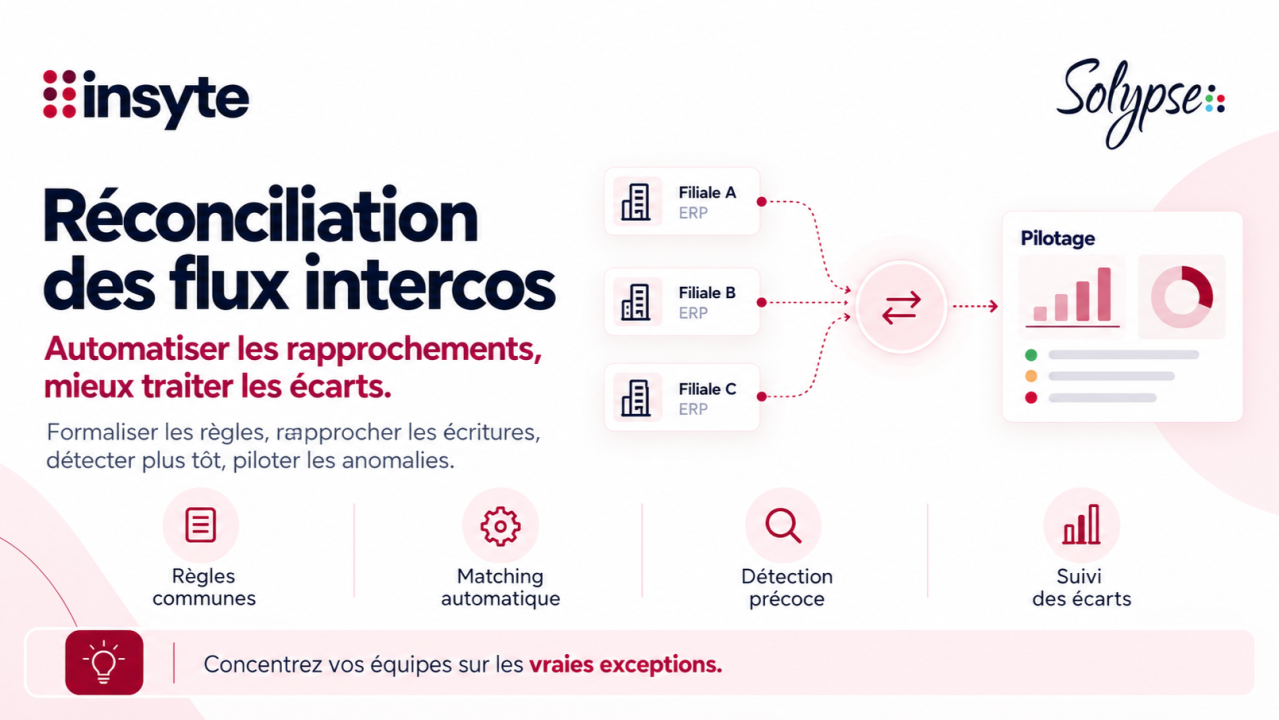
La première consiste à s’assurer de la cohérence des comptes : rapprochement entre bilan et compte de résultat (par exemple sur les immobilisations, le social ou les provisions), réconciliation des comptabilités auxiliaires avec la balance générale, concordance des données entre ERP et outils externes (typiquement sur les banques).
Ces vérifications sont indispensables mais elles sont surtout extrêmement chronophages. Comprendre un écart, en identifier l’origine, proposer un correctif, le faire valider, l’intégrer puis relancer une nouvelle version de la révision… Autant d’opérations qui mobilisent le temps des comptables sur une période déjà charnière.
La véritable valeur ajoutée des équipes se révèle dans la seconde étape : l’analyse et la justification des soldes et de leurs variations, qui permettent de comprendre les chiffres et de sécuriser l’information financière. L’objectif est donc de réduire autant que possible le temps consacré aux réconciliations pour redonner toute sa place à l’analyse.
Bonne nouvelle : une partie de ces travaux peut déjà être automatisée sans IA. Lorsqu’un rapprochement repose sur des critères précis, des informations structurées ou une logique répétée chaque mois, les règles déterministes sont parfaitement adaptées.
L’intelligence artificielle intervient lorsque ces mécanismes atteignent leurs limites, comme sur l’identification d’écarts inhabituels, la qualification des exceptions, les rapprochements complexes ou les propositions de corrections. Elle peut aider à comprendre l’origine d’une anomalie, suggérer une action corrective et identifier le bon interlocuteur pour la traiter. Fini les heures passées à « rechercher ses petits », comme j’aimais le dire à l’époque de mes révisions comptables !
Exploiter les informations difficiles d’accès
Une difficulté du processus de clôture vient du fait que toutes les données nécessaires à la justification des comptes ne sont pas disponibles sous une forme directement exploitable dans l’ERP. Certaines sont enfouies dans des contrats, des baux, des échéanciers ou d’autres documents que les collaborateurs doivent ouvrir, parcourir et interpréter pour en extraire les éléments ayant une incidence comptable.
Sur ce terrain, l’IA générative apporte une évolution intéressante en permettant d’extraire des informations pertinentes de documents non structurés et de les restituer dans un format exploitable. Prenons l’exemple de la révision des comptes d’emprunts ou de subvention. Les équipes doivent parcourir plusieurs dizaines de pages pour identifier les conditions financières, les échéances et les clauses susceptibles d’avoir une incidence sur les traitements à comptabiliser. Ces éléments peuvent désormais être extraits, structurés et rapprochés des écritures enregistrées, afin de faciliter les vérifications. Bien entendu, le professionnel conserve la responsabilité de l’analyse et de la validation des résultats produits. Mais son travail évolue : moins de temps passé à rechercher l’information, davantage consacré à en vérifier la pertinence et à en analyser les conséquences.
Détecter et traiter les anomalies au fil de l’eau
Aujourd’hui, les écarts ne sont identifiés qu’au moment des travaux de fin de mois. Les équipes doivent alors retrouver l’origine d’une transaction enregistrée plusieurs semaines auparavant, comprendre ce qui s’est passé et solliciter les bons interlocuteurs.
Imaginez maintenant qu’une anomalie soit détectée quelques heures après son apparition. Le collaborateur à l’origine de l’opération reçoit une notification lui indiquant l’écart constaté et les éléments à vérifier. L’information est encore fraîche, la transaction identifiable et la correction beaucoup plus simple à réaliser.
Prenons un exemple simple : une facture fournisseur imputée sur le mauvais compte ou le mauvais centre de coûts. Dans un fonctionnement traditionnel, le comptable découvre l’erreur lors de sa révision et passe une OD de reclassement pour rétablir la cohérence des états financiers. Avec des contrôles effectués en continu, l’anomalie peut être identifiée dès la comptabilisation et transmise à l’interlocuteur concerné pour être corrigée directement dans le processus d’origine.
Dans le premier cas, on corrige les conséquences du dysfonctionnement. Dans le second, on peut également en comprendre la cause et éviter qu’il ne se reproduise. Une OD de correction peut rendre les comptes justes sans rendre les données sources fiables. L’IA peut contribuer à cette approche en identifiant des comportements inhabituels, en qualifiant les exceptions et en proposant des actions correctives adaptées. Le gain pour l’entreprise va donc également se traduire par une meilleure qualité des données, une diminution des régularisations de dernière minute et une réduction des erreurs récurrentes.
« Dans le premier cas, on corrige les conséquences du dysfonctionnement. Dans le second, on peut également en comprendre la cause. »
Remettre les responsabilités au bon endroit
Cette évolution a une autre conséquence majeure à mon sens en permettant de revoir la répartition des responsabilités entre la Direction Financière et les métiers. Les comptables supportent une grande partie du poids de la remise en conformité des opérations faute de temps ou de mobilisation des interlocuteurs concernés. Les corrections finissent par être enregistrées directement en comptabilité générale, alors qu’elles auraient dû être effectuées dans les modules ou processus d’origine. Les états financiers sont corrigés, certes, mais le problème de fond demeure. Les mêmes erreurs risquent de se reproduire le mois suivant.
En détectant les anomalies au plus près de leur apparition, on peut responsabiliser les personnes à l’origine des opérations. Les outils de workflow permettent d’automatiser les notifications, les relances et le suivi des plans d’action, sans faire reposer l’ensemble du pilotage sur les équipes financières. L’intelligence artificielle peut aller plus loin en aidant à la qualification des dysfonctionnements, en orientant les demandes vers les bons interlocuteurs et en suggérant des solutions.
Cela permettra également de disposer d’une vision beaucoup plus précise des incidents récurrents, des délais de résolution et des services qui rencontrent le plus de difficultés. Ces informations sont de véritables indicateurs de pilotage pour identifier les besoins d’accompagnement, adapter les procédures et cibler les actions de formation. Pour identifier les besoins de conduite du changement, difficile de trouver plus pertinent que ces remontées directement issues du terrain. On passe ainsi d’une logique de correction comptable à une démarche d’amélioration continue des processus.
Faire du 0-day closing une conséquence plutôt qu’une consigne
Le risque, avec le 0-day closing, est d’en faire un nouveau KPI en demandant aux équipes de gagner encore quelques jours, sans s’attaquer aux causes qui ralentissent réellement la production des comptes. Cela va juste participer à pressuriser encore davantage des équipes déjà surchargées, qui ne se sentent ni comprises ni aidées dans la gestion de leurs difficultés.
Il faut bien comprendre qu’une clôture immédiate reste illusoire si les données ne sont pas suffisamment fiables, si les vérifications sont concentrées en fin de période et surtout si l’ensemble de l’organisation considère que la fiabilité de l’information financière est la seule responsabilité de la comptabilité.
Il faut également rester pragmatique : certaines opérations ne pourront jamais être totalement anticipées. Les estimations de provisions, les travaux de cut-off, certaines évaluations continueront de nécessiter des analyses en fin de mois. Mais s’il ne reste plus que ça à gérer, alors la clôture sera drastiquement plus rapide, c’est certain.
Chez Insyte, nous accompagnons les Directions Financières dans l’analyse et l’optimisation de leurs processus de clôture afin d’identifier les travaux qui peuvent être anticipés, automatisés ou repensés, pour construire progressivement une production financière plus fiable, plus fluide et plus prévisible.
À retenir
- Plus que d’accélérer la clôture, l’IA permet de changer le moment où les travaux sont réalisés.
- Les rapprochements répétitifs s’automatisent déjà avec des règles ; l’IA prend le relais sur les écarts inhabituels et les exceptions.
- L’IA générative extrait des contrats, baux ou échéanciers les informations ayant une incidence comptable.
- Détecter les anomalies au fil de l’eau permet de les corriger à la source plutôt que par une OD.
- Les métiers à l’origine des opérations redeviennent responsables de leur correction, avec des indicateurs de pilotage à la clé.
- Le 0-day closing doit être la conséquence de données fiables, pas un nouveau KPI imposé aux équipes.