Je crois n’avoir encore jamais rencontré une direction financière sans son fichier Excel critique. Vous savez, celui que tout le monde connaît, celui qui alimente le reporting du comité de direction, celui que personne n’ose vraiment modifier et dont le créateur a parfois quitté l’entreprise depuis plusieurs années.
D’après une étude Tagetik, 88% des fichiers Excel contiennent au moins une erreur. Et pourtant, selon le Baromètre CFO 2025, près de deux tiers des PME utilisent encore principalement Excel ou Google Sheets pour piloter leur performance financière.
Forcément, ça interroge.
Derrière chaque clôture, chaque budget ou forecast, il y a presque toujours un fichier critique posé quelque part dans un SharePoint, nommé “FINAL_v2_DEF_OK.xls”.
Pourquoi Excel reste au cœur des DAF
Pourquoi Excel reste-t-il aussi central dans les DAF ? Parce qu’il est universel, immédiat, rassurant. Mais surtout parce qu’il est incroyablement flexible. Là où les systèmes imposent des cadres, Excel permet encore de gérer rapidement une exception métier, un reporting spécifique, une simulation urgente ou un besoin que le SI ne couvre pas.
Et sur le terrain, je constate que cette logique existe partout.
Ce que j’observe sur le terrain
Je le vois notamment sur des projets de digitalisation de la clôture comptable. Même après le déploiement d’outils dédiés, les équipes continuent massivement à travailler dans Excel. Elles maîtrisent l’outil, il est rapide à faire évoluer, il reste fréquemment plus simple d’utilisation au quotidien que certains outils très structurants.
Sur les projets Fast Close que j’ai menés, les outils apportent pourtant une vraie valeur au management : pilotage centralisé, visibilité sur l’avancement, harmonisation des pratiques. Mais du côté des équipes comptables, la perception est souvent différente. Là où Excel permet simplement d’ouvrir un fichier et d’y saisir des notes de justifications et de cadrages, les nouveaux outils demandent des workflows, des analyses structurées, plusieurs niveaux de validation. Beaucoup y voient surtout une complexification de leur quotidien, et sous contrainte de temps, une source de ralentissement inutile.
Je retrouve exactement la même logique sur des projets BI et reporting. La plupart du temps le besoin métier réel n’est pas tant un tableau de bord qu’un besoin d’extraction massive de données pour les retraiter dans Excel. C’est là qu’un autre phénomène peut faire son apparition : 10 fichiers différents existent pour produire exactement le même indicateur, chacun avec sa propre logique, ses retraitements et ses contrôles. On doit donc gérer des écarts, des discussions interminables sur les chiffres et parfois plus personne ne sait réellement quelle version fait foi.
Dans les environnements multi-outils, Excel devient même le référentiel de réconciliation universel : transcodifications, consolidations, rapprochements, compensations des écarts entre systèmes. Mais plus on extrait la donnée du SI pour la retraiter dans Excel, plus on finit par passer du temps à faire des réconciliations “Excel vs outils”. On cherche les écarts, on compare les versions, on challenge les chiffres et, au bout d’un moment, une vraie question se pose : combien d’énergie les équipes consacrent-elles réellement à produire de la valeur plutôt qu’à recontrôler la donnée ?
Chez certains de mes clients, des pans entiers du pilotage financier reposent encore sur des fichiers Excel de dizaines d’onglets alimentés manuellement. Et honnêtement, qui audite réellement un fichier Excel de 45 onglets avec des macros historiques développées par une personne partie de l’entreprise depuis 5 ans ? Je n’aborde même pas les limites collaboratives : conflits d’enregistrement, performances qui s’effondrent, données sensibles qui circulent par mail ou WeTransfer.
Excel, le véritable pouls de maturité d’une DAF
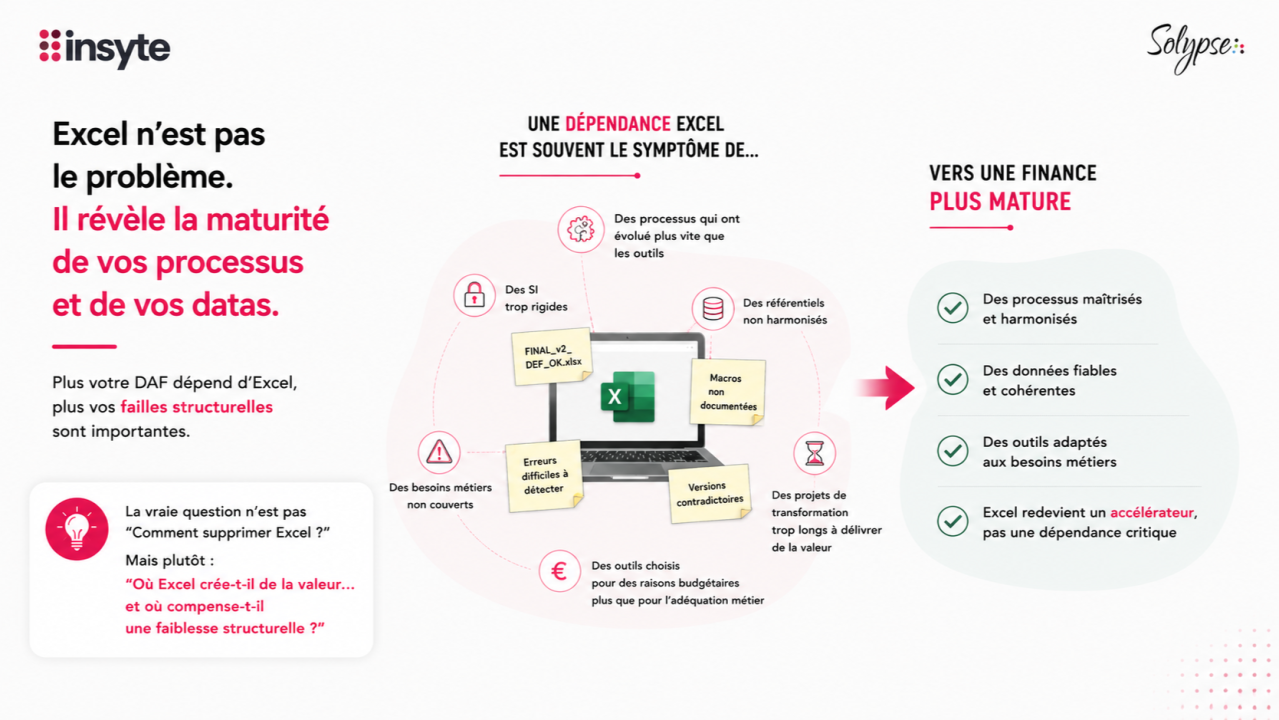
Excel fonctionne extrêmement bien comme outil d’efficacité personnelle, beaucoup moins lorsqu’il devient une plateforme collective de production financière. Si Excel est encore aussi présent dans les directions financières, ce n’est donc pas uniquement grâce à ses qualités. C’est aussi à cause des limites des fonctionnements existants. Et c’est probablement là qu’il devient le véritable pouls de maturité d’une DAF :
- Systèmes d’Informations trop rigides,
- processus devenus trop complexes,
- référentiels non harmonisés,
- outils mal adaptés aux besoins métier,
- ou projets de transformation trop longs à délivrer de la valeur.
Alors les équipes recréent de l’agilité dans Excel. Le problème n’est pas Excel en lui-même, mais le fait qu’il devienne :
- un système d’information parallèle,
- un point de dépendance critique,
- ou le seul endroit où la réalité métier existe encore.
« Excel fonctionne extrêmement bien comme outil d’efficacité personnelle, beaucoup moins lorsqu’il devient une plateforme collective de production financière. »
Les questions que cache un fichier critique
Souvent, derrière un fichier Excel critique, il y a surtout des questions que l’organisation n’a jamais réellement résolues :
- Mes réconciliations entre l’ERP et l’outil de gestion des ventes ont-elles vraiment vocation à être faites dans Excel tous les mois ?
- Pourquoi faut-il encore retraiter manuellement les balances de plusieurs ERP pour produire une vision groupe consolidée ?
- Est-il normal que chaque filiale ait développé son propre fichier de clôture et ses propres règles de calcul ?
- Mon SI couvre-t-il réellement les besoins métier… ou les équipes ont-elles simplement recréé leurs processus dans Excel au fil des années ?
Et c’est précisément là que commence la vraie transformation des directions financières.
Par où commencer ?
Vous voulez aider vos équipes Finance à gagner en efficacité mais vous ne savez pas réellement par où commencer ? Regardez leurs fichiers Excel. Rien ne devient critique par hasard : derrière ces fichiers se cachent généralement un besoin métier, un contrôle, une réconciliation ou une analyse que l’organisation n’a jamais complètement réussi à industrialiser.
Avec le temps, ces contournements deviennent des habitudes. Les équipes ne les remettent plus en question, même lorsqu’ils mobilisent plusieurs heures chaque semaine ou chaque mois.
Comprendre pourquoi ces fichiers existent est alors l’un des moyens les plus rapides d’identifier les vrais irritants opérationnels, les limites du SI, les processus devenus trop complexes… et les véritables leviers de transformation d’une direction financière.
C’est précisément le type de sujets sur lesquels nous accompagnons nos clients chez Insyte. Vous vous posez ces questions dans votre organisation ? Je serai ravie d’échanger avec vous sur le sujet.
À retenir
- Le fichier Excel critique n’est pas le problème : c’est le symptôme d’un besoin que l’organisation n’a pas industrialisé.
- Excel excelle en efficacité personnelle, beaucoup moins comme plateforme collective de production financière.
- Plus on retraite la donnée hors du SI, plus on passe de temps à réconcilier plutôt qu’à produire de la valeur.
- Le degré de dépendance à Excel est un bon indicateur de la maturité des processus financiers.
- Pour savoir par où commencer, regardez d’abord les fichiers Excel de vos équipes.