Plus j’avance dans les travaux autour de la facture électronique, plus je me dis qu’il s’agit de l’un des sujets les plus nébuleux que j’ai eu à appréhender dans le domaine de la Finance. Derrière quelques flux à mettre en place se cachent en réalité des centaines d’informations à produire, à contrôler ou à interpréter, des règles fiscales, des cas d’usages particuliers et de nombreuses exceptions.
Je constate chez mes clients qu’au fil des années, des décisions de gestion ont été prises pour répondre à des contraintes opérationnelles, fiscales ou commerciales : autofacturation, factures de situation, développement d’éditiques très spécifiques pour répondre aux exigences de certains partenaires… sans imaginer qu’un jour il faudrait traduire toute cette richesse fonctionnelle dans un modèle d’information aussi structuré et exigeant.
À la complexité des processus internes vient également s’ajouter celle de l’écosystème de l’entreprise. Les mailles d’adressage des factures en sont un bon exemple. Certaines entreprises font le choix de multiplier les points de réception ou les codes de routage pour répondre à leurs propres besoins. Ces choix créent de nouvelles exigences pour leurs partenaires, qui doivent être capables de référencer, maintenir et exploiter ces informations dans leurs propres outils.
Cette réflexion me conduit déjà à quelques convictions.
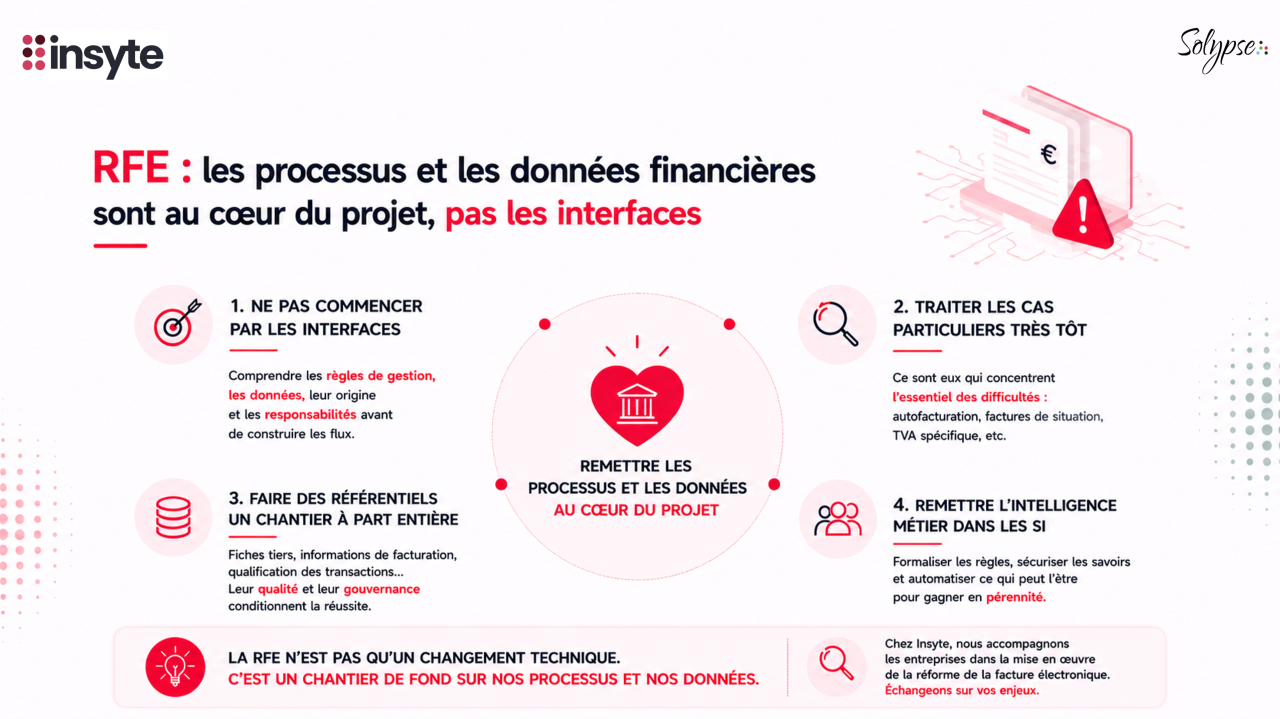
Ne pas démarrer par les interfaces
La première est qu’il faut résister à la tentation de démarrer par les interfaces.
Tant que les règles de gestion, les informations attendues et les responsabilités ne sont pas clairement comprises, les flux techniques ne font que déplacer les difficultés sans les résoudre. Les premières questions à se poser sont plus fonctionnelles : qui produit cette information ? Où est-elle stockée ? Est-elle fiable ? Selon quelles règles est-elle déterminée ? Qui en est responsable ?
Consacrer du temps aux cas particuliers
La deuxième est qu’il faut consacrer beaucoup de temps aux cas particuliers.
Comme dans beaucoup de transformations Finance, ce ne sont pas les flux standards qui consomment l’essentiel de l’énergie, mais les exceptions. La facturation pour compte de tiers, les factures de groupement, les notes de frais ou encore certaines règles de TVA concentrent à elles seules une grande partie des difficultés de mise en œuvre. Concentrez votre énergie sur le recensement exhaustif des cas de gestion applicables et appuyez-vous sur la documentation de l’AFNOR pour identifier les données critiques à stocker, les règles de gestion à formaliser et les processus à mettre en œuvre.
Traiter les référentiels comme un chantier à part entière
La troisième est que les référentiels doivent être traités comme un chantier à part entière.
Cette réforme tolère très peu les zones grises. Les référentiels tiers, les attributs de facturation, la qualification des transactions et de leurs statuts deviennent des éléments structurants du dispositif. Leur qualité et leur gouvernance conditionneront une grande partie de sa réussite.
« Ce ne sont pas les flux standards qui consomment l’essentiel de l’énergie, mais les exceptions. »
Remettre l’intelligence métier dans les SI
Enfin, cette réforme constitue une occasion assez unique de remettre l’intelligence métier dans les systèmes d’information.
J’observe régulièrement des organisations dans lesquelles une partie des règles de gestion est maintenue en dehors des outils. Certains savoirs et certains processus clés ne sont détenus que par quelques personnes, ne sont pas documentés et ne sont intégrés dans aucun outil. D’autres traitements restent encore largement manuels.
Ce chantier est l’occasion de remettre les règles de gestion et leur connaissance au cœur des SI, afin d’en assurer la pérennité, la diffusion et la sécurisation.
Des adaptations plus fonctionnelles que techniques
Le nombre d’adaptations à prévoir peut rapidement devenir impressionnant. Non pas parce que les interfaces sont particulièrement complexes à développer, mais parce qu’il faut parfois créer les informations dont elles ont besoin pour fonctionner, stocker des éléments qui ne l’étaient pas jusqu’à présent et les rendre disponibles dans des champs structurés, normalisés et directement exploitables.
Chez Insyte, nous accompagnons les entreprises dans la mise en œuvre de la réforme de la facturation électronique. Si ces sujets font écho à vos propres travaux, je serai ravie d’échanger avec vous.
À retenir
- La réforme de la facturation électronique est avant tout un chantier de processus et de données, pas d’interfaces.
- Avant les flux techniques, il faut clarifier les règles de gestion, les informations attendues et les responsabilités.
- Les cas particuliers (compte de tiers, groupement, TVA…) concentrent l’essentiel des difficultés : recensez-les de façon exhaustive.
- Les référentiels tiers et les attributs de facturation sont structurants : leur qualité et leur gouvernance conditionnent la réussite.
- C’est l’occasion de remettre les règles de gestion au cœur des SI pour les pérenniser et les sécuriser.