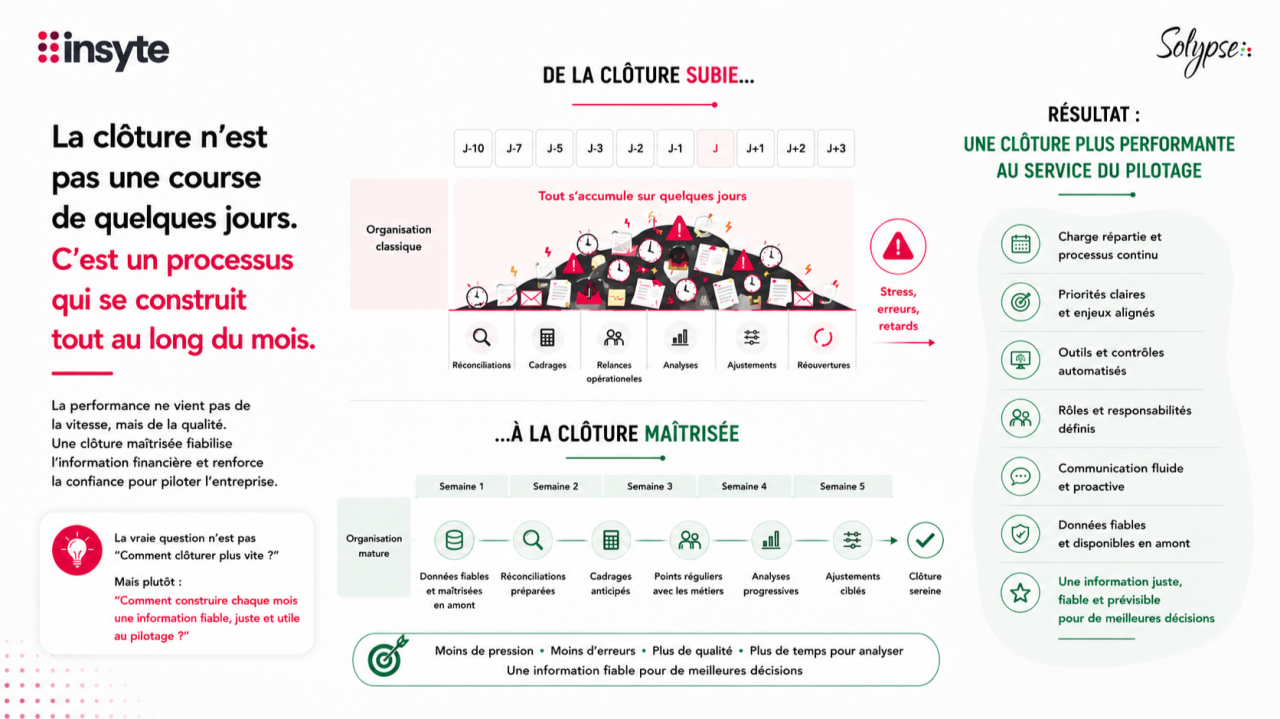
Quand on parle de clôture comptable aujourd’hui, la conversation tourne autour d’un même objectif : clôturer toujours plus vite. La vitesse est devenue un indicateur de performance à part entière.
Pourtant, sur le terrain, j’observe une autre réalité. Des équipes Finance qui passent leurs journées à rechercher des écarts, refaire des calculs, relancer les opérationnels, retraiter des données, corriger des écritures ou rouvrir des périodes déjà clôturées.
La clôture agit comme un révélateur de la qualité, ou de l’absence de qualité, de tout ce qui l’alimente. Les difficultés rencontrées en période de clôture sont généralement le symptôme de dysfonctionnements profonds : données peu fiables, processus mal définis, organisation perfectible, gouvernance insuffisante ou communication défaillante.
Le risque dépasse largement la seule performance des équipes comptables. Une clôture de mauvaise qualité fragilise les reportings, ralentit les analyses, complique les prévisions et réduit la confiance que les dirigeants peuvent accorder aux chiffres qui servent à piloter l’entreprise.
Après plusieurs années passées d’abord en comptabilité puis dans l’accompagnement des directions financières, mon constat est que les causes profondes sont souvent les mêmes, quelles que soient la taille de l’entreprise, son secteur d’activité ou son niveau de maturité.
Voici quelques leviers qui permettent selon moi de remettre durablement la qualité au cœur du processus de clôture.
Arrêter de concentrer votre clôture sur une semaine
Dans beaucoup d’organisations, la clôture est encore pensée comme un événement qui se déroule entre les derniers jours du mois et les premiers jours du mois suivant.
Les directions financières les plus performantes que je rencontre fonctionnent rarement ainsi. Elles ont progressivement transformé la clôture en un processus continu. Les réconciliations sont préparées tout au long du mois, les écarts sont identifiés au fil de l’eau, les analyses sont anticipées et les sujets complexes sont traités dès leur apparition.
L’objectif n’est plus de réaliser l’intégralité du travail en quelques jours, mais de répartir intelligemment la charge sur l’ensemble du mois. Cette approche réduit la pression sur les équipes, améliore la qualité des analyses et rend la clôture beaucoup plus prévisible.
Travailler la qualité de la donnée à la source
Beaucoup d’écarts découverts pendant la clôture trouvent en réalité leur origine bien en amont. Référentiels incomplets, règles de gestion mal définies, interfaces défaillantes, imputations incohérentes, données opérationnelles erronées : la comptabilité devient le dernier filet de sécurité d’informations qui auraient dû être fiabilisées plus tôt.
J’observe couramment des équipes comptables consacrer une partie importante de leur temps à corriger ou retraiter des données plutôt qu’à analyser la performance de l’entreprise. La qualité de la clôture ne se construit pas en comptabilité générale mais dès la création de la donnée.
Construire un planning réaliste et responsabiliser les acteurs
Une clôture efficace est avant tout une clôture construite à partir de la réalité opérationnelle.
Les équipes comptables sont le dernier maillon d’une chaîne beaucoup plus large. Interfaces, équipes opérationnelles, contrôle de gestion, RH, achats et ventes contribuent tous à la production de l’information financière. Lorsque les dépendances ne sont pas maîtrisées, les équipes comptables deviennent le réceptacle de tous les sujets non traités en amont.
On clôture. Puis on rouvre. On passe un ajustement. Puis on reclôture. Puis on rouvre encore.
Lorsque certains retards deviennent récurrents, il est plus utile d’en traiter les causes profondes que d’en demander systématiquement la compensation aux équipes comptables.
Identifier les comptes réellement stratégiques
Nous avons été formés à comprendre chaque écart et à réconcilier chaque compte. Pourtant, dans la réalité, toutes les anomalies n’ont pas le même impact et tous les comptes ne présentent pas le même niveau de risque. Chercher à tout analyser avec la même intensité conduit à disperser les efforts là où ils seraient le plus utiles.
Je vois régulièrement des équipes consacrer plusieurs heures à documenter des écarts marginaux alors que certains sujets à fort impact mériteraient davantage d’attention. Mettre en place des logiques de criticité des comptes et des seuils de matérialité permet de concentrer les efforts là où ils créent réellement de la valeur.
Quand tout est prioritaire, plus rien ne l’est.
Adapter les fréquences de justification au niveau de risque
Toutes les justifications n’ont pas vocation à être produites chaque mois. Certaines revues sont indispensables à chaque clôture. D’autres peuvent être réalisées trimestriellement, semestriellement ou annuellement sans dégrader la maîtrise des risques.
Je rencontre fréquemment des équipes qui produisent chaque mois des justifications dont personne n’exploite réellement le contenu.
La fréquence de revue doit être guidée par le risque et les enjeux financiers, pas uniquement par l’habitude.
« Une clôture rapide n’est généralement que la conséquence d’une clôture maîtrisée. »
Standardiser et automatiser ce qui peut l’être
Dans les groupes que j’accompagne, je retrouve presque systématiquement une multitude de pratiques de justification différentes pour un même cycle comptable. Chaque entité possède ses fichiers, ses méthodes et ses habitudes. Cette diversité complique les revues, rend les contrôles plus difficiles et fragilise le pilotage de la qualité à l’échelle du groupe.
Construire un core model de justification permet de créer un langage commun, simplifie les contrôles et facilite l’automatisation des tâches les plus répétitives.
L’automatisation n’a pas vocation à remplacer l’analyse. Elle doit permettre aux équipes de consacrer davantage de temps aux écarts significatifs et moins aux tâches de production.
Formaliser les procédures
Lorsque les procédures ne sont pas documentées, elles reposent essentiellement sur l’expérience des personnes en place. Sur le terrain, il n’est pas rare de voir des organisations fragilisées par le départ, l’absence ou la mobilité d’un collaborateur clé.
Formaliser les procédures permet de sécuriser la connaissance, d’harmoniser les pratiques et de clarifier les attentes. C’est également un levier important de contrôle interne et de pérennisation des bonnes pratiques.
Mesurer la qualité
Ce qui n’est pas mesuré finit rarement par être piloté. Beaucoup d’organisations suivent précisément leur délai de clôture mais peu disposent d’indicateurs sur sa qualité.
Nombre de réouvertures de périodes, volume d’écritures correctives, taux de comptes justifiés dans les délais, ajustements demandés par les commissaires aux comptes ou nombre d’écarts intercompagnies sont autant d’indicateurs qui permettent de suivre les progrès réalisés.
La qualité mérite d’être pilotée avec autant d’attention que la vitesse.
Et surtout : communiquer
La clôture comptable reste avant tout une mécanique collective. Les clôtures les plus difficiles ne sont pas toujours celles qui présentent les problématiques les plus complexes. Ce sont celles où les acteurs ne se parlent pas suffisamment. Les retards, incidents, opérations exceptionnelles et risques identifiés doivent être partagés au fil de l’eau. Le planning constitue un cadre indispensable, mais il ne remplacera jamais la communication.
Pensez donc la clôture comme une gouvernance à part entière, avec un chef d’orchestre clairement identifié mais également des parties prenantes réellement responsabilisées.
La vitesse viendra ensuite
À force de mesurer la performance d’une clôture uniquement à travers sa vitesse, nous oublions parfois l’essentiel : une clôture rapide n’est généralement que la conséquence d’une clôture maîtrisée.
La qualité ne se construit pas pendant la semaine de clôture. Elle se construit tout au long du mois à travers des données fiables, des processus robustes, des responsabilités claires, des contrôles pertinents et une communication efficace. La vraie performance n’est peut-être pas de clôturer plus vite, mais de produire une information financière juste, fiable, prévisible et utile au pilotage de l’entreprise. La vitesse viendra ensuite naturellement.
Chez Insyte, nous avons construit un diagnostic permettant d’évaluer de manière objective la maturité de votre processus de clôture comptable et d’identifier les principaux leviers d’amélioration. Si le sujet vous intéresse, je serai ravie d’échanger avec vous ou de vous le partager.
À retenir
- La clôture révèle la qualité de tout ce qui l’alimente : ses difficultés sont le symptôme de dysfonctionnements en amont.
- Une clôture se prépare tout au long du mois, pas en une semaine.
- La qualité se construit dès la création de la donnée, pas en comptabilité générale.
- Criticité des comptes, seuils de matérialité et fréquences de justification adaptées au risque concentrent l’effort là où il compte.
- Standardiser, formaliser, mesurer et communiquer sécurisent la clôture dans la durée.
- Une clôture rapide est d’abord la conséquence d’une clôture maîtrisée.